Еще недавно одна из главных задач ASO звучала довольно однозначно: поднять приложение выше в поисковой выдаче App Store или Google Play. Пользователь вводит запрос, магазин ранжирует приложения, а дальше начинается борьба за видимость, клик и установку.
В 2026 году эта схема по-прежнему работает, но рядом с ней быстро появляются другие сценарии поиска и выбора приложений.
Приложение может попасть в персональную подборку App Store еще до того, как человек начнет что-то искать. Его может предложить Ask Play или Gemini. Контент приложения может появиться в системных разделах Android. А listing из Google Play — даже оказаться в стороннем магазине приложений.
Отсюда возникает главный вопрос: если discovery больше не обязательно начинается со строки поиска магазина, что теперь означает «продвижение приложения»?
Поиск при этом никуда не исчезает. Apple говорит, что им пользуются 70% посетителей App Store, а почти 65% загрузок происходят непосредственно после поиска. Но рядом с классическим поиском быстро растут другие механики discovery — персональные рекомендации, conversational search, AI-ассистенты и новые точки дистрибуции.
И Apple, и Google выстраивают эту систему по-разному.
От keyword к intent: пользователь ищет решение, а не приложение
Классическое ASO во многом строится вокруг поискового запроса. Пользователь вводит «meditation app», «period tracker» или «photo editor». Магазин сопоставляет запрос с метаданными и другими ranking signals, формирует выдачу, после чего результат зависит уже от позиции приложения и эффективности его карточки.
Но conversational и AI-powered search добавляют к этой модели другой сценарий. Вместо категории или короткого ключевого слова пользователь формулирует задачу:
«Нужна карта, которой удобно пользоваться в международных поездках».
Или:
«Какое приложение поможет медитировать перед сном?»
Здесь системе уже недостаточно найти совпадение по ключевому слову. Ей необходимо интерпретировать потребность, контекст и дополнительные характеристики, а затем решить, какое приложение лучше им соответствует.
Хорошо этот сдвиг показывает эксперимент AppTweak с Ask Play.
Исследователи сравнили два близких запроса о period-tracking apps. В одном просили назвать лучшее приложение для отслеживания цикла, в другом — порекомендовать простое приложение для той же задачи.
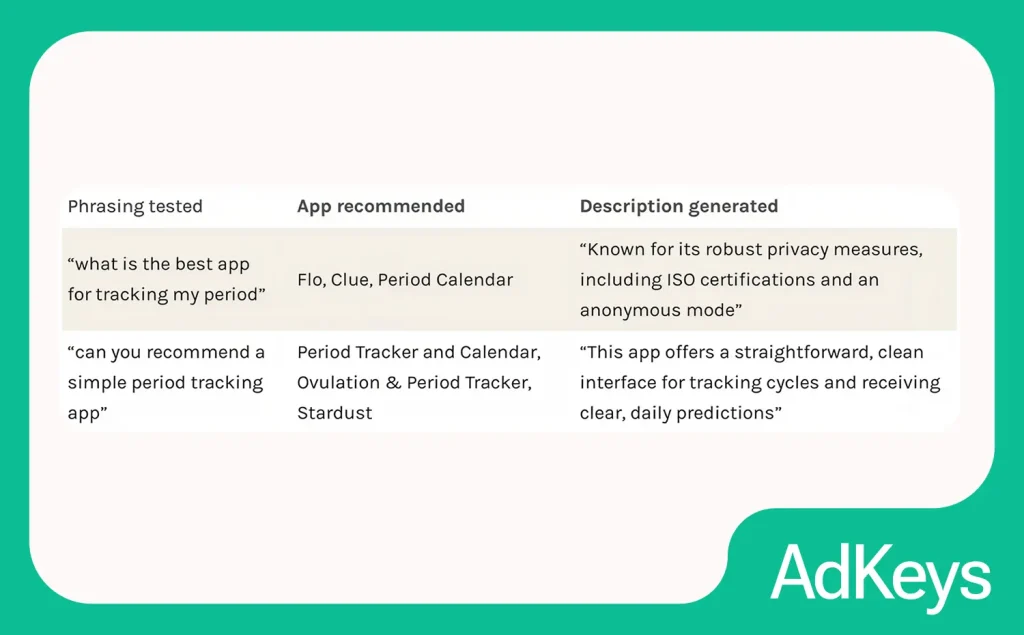
В первом случае Ask Play предложил Flo, Clue и Period Calendar. Во втором — Period Tracker and Calendar, Ovulation & Period Tracker и Stardust. Ни одного совпадения между двумя списками. Одного дополнительного параметра — «simple» — оказалось достаточно, чтобы полностью изменить рекомендации.
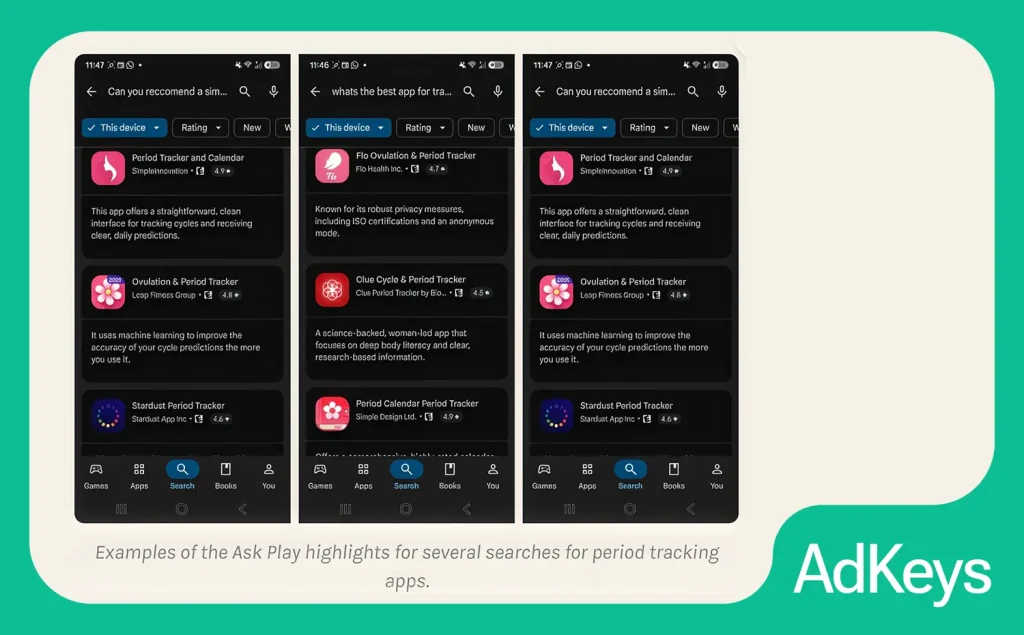
Это важное отличие новой модели discovery.
В классическом поиске приложение конкурирует за позицию по запросу. В recommendation search ему необходимо соответствовать более широкому контексту: задаче, сценарию использования и ожиданиям пользователя.
Apple делает discovery все более персонализированным
Одно из ключевых изменений App Store в 2026 году — Personalized Collections.
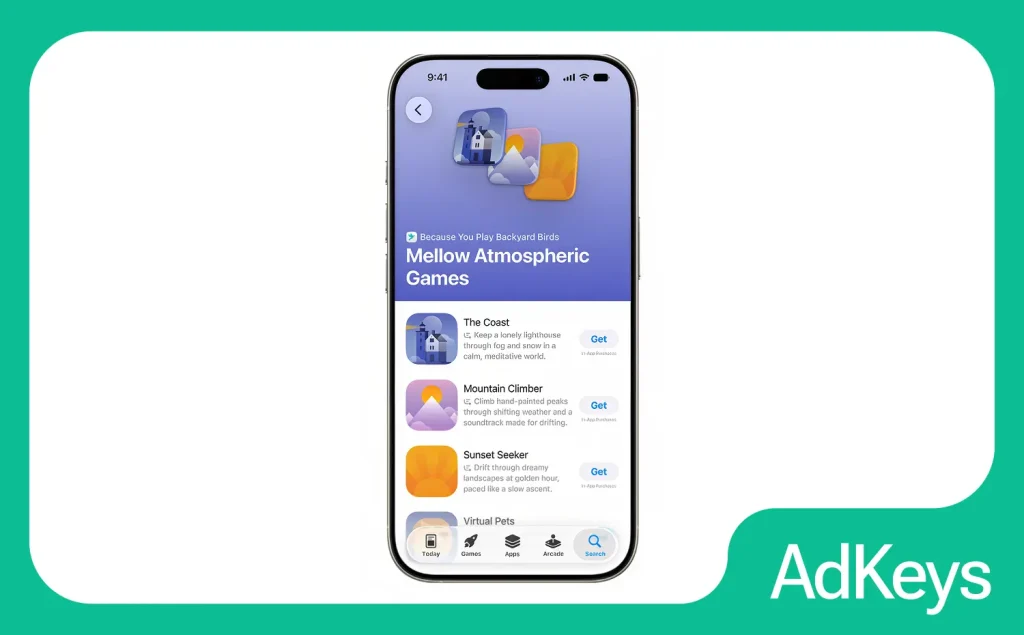
Это персональные подборки приложений и игр, которые могут появляться во вкладках Apps, Games и Search. Apple формирует их с учетом интересов пользователя, истории загрузок и использования приложений. Рядом с рекомендацией может появляться App Note — короткое объяснение, почему конкретное приложение может быть релевантно именно этому человеку. Пока функция разворачивается постепенно и доступна не на всех рынках.
От обычного editorial featuring эта механика отличается принципиально. Классический поиск отвечает на вопрос:
«Какие приложения соответствуют этому запросу?»
Персональные рекомендации пытаются ответить на другой:
«Какое приложение, скорее всего, будет интересно именно этому пользователю?»
Для разработчика это уже другая логика discovery: помимо поисковой релевантности появляется персонализация, основанная на интересах и поведении конкретного пользователя.
Параллельно Apple усиливает инструменты, которые помогают управлять тем, как приложение выглядит в разных сценариях discovery.
Новые Creative Assets могут использоваться в поисковой выдаче и на странице приложения. Asset Library позволяет централизованно управлять такими материалами и повторно использовать их в Custom Product Pages и In-App Events. А возможность заранее пройти App Review помогает синхронизировать обновление креативов, в том числе с кампаниями Apple Ads.
Для игр развивается Apple Games — отдельное приложение, где разработчики могут выносить на featuring внутриигровые предложения и ограниченные по времени акции.
Если смотреть на эти обновления по отдельности, они выглядят как набор новых функций. Но вместе просматривается более интересная логика: Apple связывает search, recommendations, creatives, editorial и paid acquisition все плотнее внутри собственных сервисов.
Discovery выходит за пределы App Store
Тот же принцип постепенно выходит и за пределы App Store на уровень операционной системы.
В 2026 году Apple расширила App Intents и semantic indexing. Разработчики могут делать контент приложений доступнее для Spotlight, Siri и Apple Intelligence.
Например, пользователь может попросить Siri включить конкретный плейлист внутри приложения. Системе при этом не обязательно искать точное совпадение по названию: она может понять, о какой сущности идет речь и какое действие требуется выполнить.
Пока это прежде всего поиск контента внутри уже установленных приложений, а не новый канал привлечения пользователей. Поэтому говорить, что Siri заменяет App Store, было бы преждевременно.
Но направление показательно: пользователь все чаще формулирует задачу, а сама система определяет, какое приложение или его функция может ее решить.
Google: Play Store перестает быть единственной точкой входа
У Google изменения идут в другом направлении.
На Google I/O 2026 компания сама говорила о новых способах находить приложения “on and off the store” — внутри и за пределами магазина. Внутри Google Play появились Ask Play, Play Shorts и другие новые механики discovery.
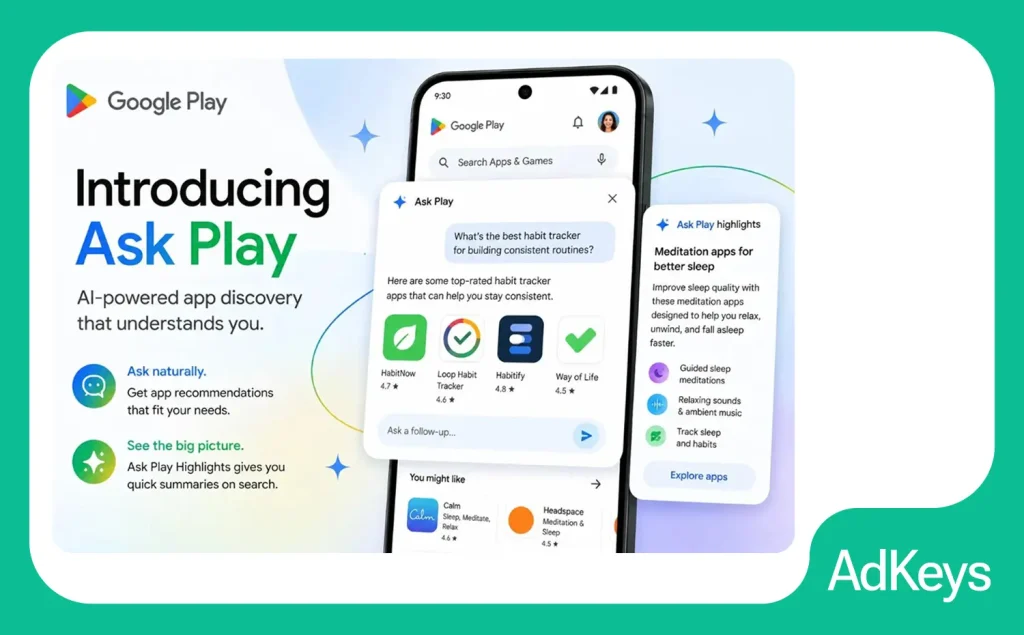
Но важнее то, что пользователь все чаще может встретить приложение вообще не открывая привычный интерфейс Google Play.
Например, Google расширяет Engage SDK, который позволяет выводить контент приложений за пределами их собственного интерфейса — в Android Collections, на планшетах и теперь даже в store listings. По данным компании, эти placements уже охватывают более 30 млн активных пользователей в месяц, а число открытий приложений через них выросло на 45% год к году.
Получается другая модель: не обязательно приводить пользователя в магазин — можно показать ему релевантное приложение там, где у него уже возник интерес или потребность.
Особенно хорошо это видно на примере Gemini. На Android пользователь может попросить Gemini найти конкретное приложение или порекомендовать несколько вариантов под определенную задачу. Например:
«Посоветуй приложение с картами для международных поездок».
Gemini подбирает варианты из Google Play, после чего пользователь может перейти к приложению и установить его.
На первый взгляд магазин все равно остается частью пути. Но пользователь начинает этот путь уже не с мысли «открою Google Play», а с задачи, которую хочет решить.
Раньше:
нужно приложение → открыть Google Play → сформулировать запрос → выбрать вариант.
Теперь:
есть задача → описать ее Gemini → получить shortlist приложений.
Google Play при этом остается базовым каталогом: Gemini показывает рекомендации, но переход к карточке и установка по-прежнему происходят через Play. Получается, Play постепенно становится не только storefront, но и инфраструктурой дистрибуции.
Google Play приходит в сторонние магазины — но сохраняет контроль
Летом 2026 года Google сделал еще один шаг в этом направлении. С 22 июля сторонние Android-магазины в США получили возможность участвовать в Play Catalog Access Program.
В рамках программы Google может передавать им данные карточек приложений из Google Play: название, иконку, описание, скриншоты и видео. Разработчик при этом может отказаться от такого распространения.
Получается необычная конструкция: пользователь может увидеть Google Play listing внутри другого app store. Но это не означает, что Google полностью выходит из цепочки.
В рамках Play Catalog Access установка по-прежнему завершается через Google Play, а стандартный service fee сохраняется.
Есть и External Content Links Program, который позволяет вести пользователя из Play-приложения во внешний канал — в том числе для скачивания другого приложения, установкой и обновлениями которого Google Play уже не управляет. Однако и здесь сохраняются требования программы, reporting и применимые комиссии.
Поэтому формула «Google открывает дистрибуцию» требует уточнения.
Компания действительно увеличивает число точек входа и способов распространения приложений, но старается сохранить контроль над ключевыми элементами цепочки — каталогом, механизмами установки и условиями монетизации.
Иными словами, Google расширяет дистрибуцию, не отказываясь от роли инфраструктурного посредника.
«Закрытая Apple и открытый Google» — слишком простая схема
Если перейти от discovery к дистрибуции, картина становится заметно сложнее. Часть изменений в обеих системах происходит не только из-за продуктовой стратегии, но и под давлением судов и регуляторов.
Google прямо связывает доступ сторонних магазинов к Play Catalog с исполнением судебного решения в США.
Apple, в свою очередь, уже разрешает в ЕС alternative app marketplaces и Web Distribution. В августе 2026 года компания объявила о новых изменениях условий альтернативной дистрибуции, которые вступили в силу 1 октября. Поэтому вопрос не столько в том, какая компания «более открытая». Важнее, где каждая из них стремится сохранить контроль над пользовательским путем.
Apple усиливает discovery внутри собственных продуктов и сервисов, делая рекомендации все более персонализированными.
Google, напротив, распределяет discovery между Play Store, Gemini, Android-интерфейсами и сторонними storefronts, но старается остаться технологической основой этой системы.
Если посмотреть на изменения 2026 года вместе, складываются две разные модели:
Apple концентрирует discovery внутри собственных сервисов. Google расширяет число точек входа, сохраняя контроль над инфраструктурой дистрибуции.
Именно это различие важнее, чем спор о том, какая платформа более закрытая.
Для ASO появляется новый объект оптимизации
Для маркетолога главный вопрос здесь даже не в том, какая стратегия окажется эффективнее. Важнее другое: между пользователем и приложением все чаще появляется recommendation layer. И это расширяет привычную логику ASO.
Раньше один из ключевых вопросов звучал так:
«По каким запросам пользователи ищут наше приложение?»
Теперь рядом появляется второй:
«С какими задачами, потребностями и сценариями рекомендательная система должна связывать наш продукт?»
Для приложения недостаточно просто быть релевантным категории «period tracker». Важно, может ли система понять, например, что оно:
- простое в использовании
- ориентировано на privacy
- лучше подходит для отслеживания симптомов
- сильнее в прогнозировании
- рассчитано на конкретный пользовательский сценарий.
То есть метаданные должны передавать уже не только набор keywords, но и более цельное представление о продукте. Это не означает, что классическое ASO теряет значение. Скорее становится шире сам объект оптимизации.
Store listing сохраняет значение и за пределами магазина
Есть интересный парадокс.
Можно предположить, что если discovery все чаще начинается за пределами App Store и Google Play, значение самой карточки приложения будет снижаться. Но пока данные скорее говорят об обратном.
В 2026 году AppTweak проанализировал более 125 тыс. ответов ChatGPT по 9 489 запросам с рекомендациями приложений в США. В этих ответах страницы App Store и Google Play вместе составили 47,5% всех процитированных источников: около 38% пришлось на App Store и еще 9,5% — на Google Play.
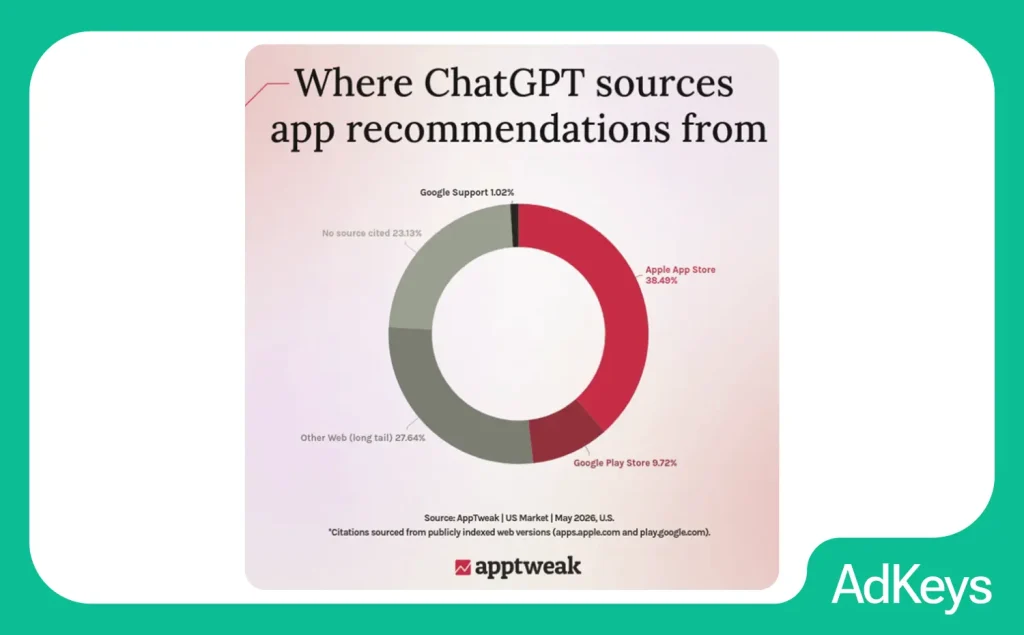
Конечно, это не означает, что store metadata уже можно считать подтвержденным ranking factor для ChatGPT или других AI-систем. Исследование показывает другое: публичные страницы App Store и Google Play часто оказываются среди источников, которые ChatGPT цитирует при рекомендациях приложений.
Получается, store listing работает уже не только как страница для пользователя. Его публичная версия может становиться источником информации о назначении продукта, его функциях и сценариях использования для AI-поиска.
Поэтому развитие AI-discovery не обязательно уменьшает роль классического ASO. Скорее наоборот: чем больше точек входа появляется за пределами магазина, тем важнее, чтобы информация о приложении внутри самого App Store или Google Play была точной, понятной и непротиворечивой.
Что стоит менять в ASO уже сейчас
Полностью перестраивать ASO-процесс пока рано. Но несколько изменений уже выглядят логичными.
От keyword map — к intent map
Keyword research остается фундаментом. Но рядом с ним имеет смысл описывать реальные пользовательские задачи и контексты.
Для eSIM-приложения это не только запрос eSIM, но и:
internet abroad, avoid roaming fees, business travel, instant activation, cheap data overseas
То есть анализировать не только то, что пользователь вводит, но и то, какую задачу он пытается решить. Это особенно важно в recommendation-driven discovery, где небольшое уточнение потребности может полностью изменить набор предложенных приложений.
Делать позиционирование максимально ясным
Store listing должен максимально ясно отвечать на несколько вопросов:
- что это за продукт
- для кого он
- какую задачу решает
- в каких сценариях особенно полезен
- чем отличается от конкурентов.
Это всегда было важно для конверсии. Теперь такая ясность нужна еще и для корректной интерпретации приложения рекомендательными системами.
Следить за согласованностью разных каналов
Store listing, сайт, Custom Product Pages, creatives и другие материалы не должны формировать противоречивое позиционирование.
Если в App Store приложение подается как инструмент для одной задачи, на сайте — для другой, а рекламные материалы обещают третью, системе сложнее сформировать устойчивое понимание продукта.
Чем больше точек discovery появляется, тем важнее единая логика позиционирования.
Смотреть шире, чем на ranking
Keyword ranking и organic installs по-прежнему останутся важными метриками. Но постепенно рядом с ними появляются новые вопросы:
- рекомендует ли приложение Ask Play
- по каким intents оно появляется
- как его описывает Gemini
- какие Android placements приводят пользователей.
Можно начинать экспериментально отслеживать, меняется ли присутствие приложения в Ask Play или AI-рекомендациях после крупных обновлений позиционирования и метаданных. Пока такие наблюдения правильнее воспринимать не как полноценную атрибуцию, а как новый слой ASO-аналитики.
Инструменты для системного измерения таких сигналов пока только формируются. Но уже сейчас видно, что одной позиции в поисковой выдаче становится недостаточно, чтобы полностью оценить видимость приложения.
Теперь важно не только занять позицию, но и объяснить, для каких сценариев подходит продукт
В 2026 году App Store и Google Play по-прежнему остаются ключевыми каналами мобильной дистрибуции. Было бы неправильно говорить, что пользователи перестали искать приложения в магазинах или что классическое ASO больше не работает. Но к привычной search-driven модели добавляется новая.
Apple делает discovery все более персонализированным и связывает его с собственными сервисами.
Google расширяет число точек входа — от Play Store и Gemini до Android-интерфейсов и сторонних магазинов — сохраняя при этом влияние на инфраструктуру дистрибуции.
Для app-маркетинга это расширяет саму задачу продвижения.
Раньше основная задача заключалась в том, чтобы сделать приложение заметным в нужной выдаче.
Теперь к ней добавляется другая: сделать продукт достаточно понятным для систем рекомендаций, чтобы они могли связать его с нужным intent, сценарием и пользователем.
App Store и Google Play никуда не исчезают, но постепенно перестают быть единственной точкой, где начинается discovery. И пользователь все чаще может найти нужное приложение, даже не заметив сам магазин.
Хотите быть в курсе всех digital-мемов? Подписывайтесь на наш Telegram-канал и будьте в ТОПах!