За год крупнейшие рекламодатели мобильных игр увеличили количество новых креативов более чем втрое, тогда как рекламные расходы росли значительно медленнее.
Одновременно меняется распределение рекламы между каналами и форматами. Рекламные стратегии заметно различаются в зависимости от жанра игры, узнаваемости бренда и особенностей аудитории. Даже одна игровая франшиза может использовать совершенно разные подходы для mobile и PC/console.
В новом отчете State of Game Advertising 2026 Sensor Tower исследует продвижение игр на 41 рынке. Сегодня наша команда разберет, какие изменения выделяются в данных и что они означают для маркетологов и разработчиков мобильных игр.
Креативов стало втрое больше, рекламные расходы растут медленнее
Один из наиболее показательных результатов Sensor Tower — резкий рост количества рекламных креативов у крупнейших рекламодателей мобильных игр.
Sensor Tower проанализировал выборку из 49 мобильных игр с крупнейшими рекламными расходами на рынках Tier-1. Медианное количество новых креативов, зафиксированных в США, увеличилось со 135 в месяц в первом квартале 2025 года до 465 в первом квартале 2026-го — примерно в 3,4 раза.
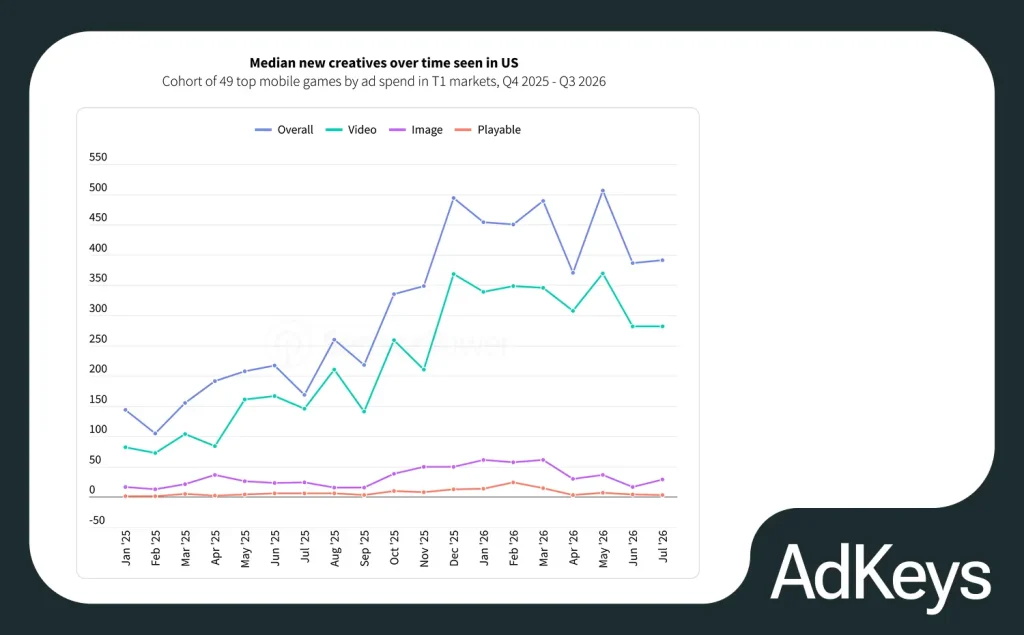
При этом основное ускорение пришлось на 2025 год. В 2026-м производство креативов оставалось на высоком уровне, хотя ежемесячные показатели колебались. Таким образом, речь идет не о непрерывном ускорении, а о закреплении существенно большего объема рекламных материалов.
Рекламные расходы той же группы за сопоставимый период выросли примерно в 1,7 раза — заметно медленнее, чем количество новых креативов. Это не означает, что привлечение игроков стало дешевле или рекламодатели сократили бюджеты. Однако показывает, что рост рекламной активности уже нельзя объяснить только увеличением расходов.
Похожую тенденцию ранее зафиксировал AppsFlyer. Согласно его исследованию State of Gaming for Marketers 2026, крупнейшие игровые рекламодатели выпускали около 2400–2600 вариантов креативов за квартал — на 25-30% больше, чем годом ранее. Мы уже рассматривали эти изменения в статье о маркетинге мобильных игр в 2026 году.
Исследование Sensor Tower подтверждает общую тенденцию, хотя напрямую сравнивать абсолютные показатели двух отчетов нельзя из-за различий в выборках и методологии.
Но новые данные позволяют посмотреть на ситуацию с другой стороны: не только сколько рекламных материалов создают игровые компании, но и как распределяются расходы между ними.
Массовое тестирование: большие бюджеты получают немногие креативы
Особенно интересное наблюдение Sensor Tower связано с распределением креативов по величине рекламных расходов.
Согласно дополнительному анализу Sensor Tower, при сравнении первого квартала 2026 года с аналогичным периодом 2025-го количество креативов, на которые за все время было потрачено менее $100, увеличилось более чем в шесть раз. В то же время число креативов с совокупными расходами от $10 000 выросло примерно в 1,7 раза.
Иными словами, количество рекламных вариантов с минимальными расходами увеличивается значительно быстрее, чем число объявлений, получающих крупные бюджеты.
Такая динамика согласуется с моделью массового тестирования: рекламодатели запускают больше вариантов, проверяют разные подходы и увеличивают расходы лишь на часть из них. Однако эти данные не позволяют утверждать, что каждый креатив с расходами менее $100 был именно тестом, а каждый вариант с крупным бюджетом оказался эффективным.
Дополнительный контекст дает исследование State of Creative Optimization 2026 от AppsFlyer. В первом квартале 2025 года на 2% игровых видеокреативов с наибольшими расходами приходилось 53,5% бюджета этого формата. Во втором квартале 2026-го их доля достигла 60,7%.
Получается, что на фоне увеличения числа рекламных вариантов расходы на видеорекламу все сильнее концентрируются на небольшой их части. Хотя AppsFlyer и Sensor Tower используют разные выборки, оба исследования показывают разницу между массовым запуском креативов и выделением им значительных бюджетов.
Для UA-команд это повышает значение отбора и анализа рекламных материалов. На этапе тестирования команда проверяет конкретные гипотезы: какие игровые механики привлекают внимание, как влияет начало ролика, какие сообщения вызывают больший интерес у потенциальных игроков. На этапе масштабирования важно учитывать уже не только реакцию на рекламу, но и качество привлеченных пользователей, удержание и окупаемость.
Поэтому количество выпущенных креативов само по себе мало говорит об эффективности рекламной стратегии. Важнее, насколько быстро команда получает результаты тестов, находит перспективные варианты и принимает обоснованные решения о распределении бюджета.
Видео обеспечивает основную часть новых креативов
Главный вклад в увеличение количества рекламных материалов внесло видео. По данным Sensor Tower, на протяжении рассматриваемого периода видеоролики составляли 70-75% новых креативов в выборке крупных рекламодателей мобильных игр.
Статичные изображения тоже стали выпускать чаще: их медианное количество выросло примерно с 17 до 60 в месяц. А число новых playable ads даже на пике оставалось ниже 15 в месяц.
Однако эти цифры не означают, что интерактивная реклама теряет эффективность. Sensor Tower сравнивает количество новых материалов, а не их конверсию, стоимость установки или окупаемость. Видео обычно проще адаптировать: из одного игрового эпизода можно подготовить несколько версий с разным началом, монтажом, текстом или призывом к действию. Интерактивные объявления требуют разработки механики взаимодействия пользователя с рекламой.
Ускорять производство помогает автоматизация и генеративный AI. Такие инструменты позволяют создавать новые варианты, менять отдельные элементы роликов и адаптировать материалы под разные форматы. Sensor Tower рассматривает их распространение как одно из возможных объяснений роста количества креативов, хотя напрямую вклад AI исследование не измеряет.
Но увеличение числа вариантов не должно сводиться к механическому выпуску десятков похожих роликов. Более полезный подход — проверять отдельные элементы: первые секунды видео, демонстрацию игрового процесса, персонажей, награды или рекламное сообщение.
При этом форматы стоит оценивать по-разному. В руководстве Unity по тестированию креативов рассматриваются не только видео и playable ads, но и гибридные объявления, где короткий ролик переходит в интерактивный игровой эпизод.
Каждый формат может решать свою задачу. Видео позволяет быстро показать игровой процесс или заинтересовать сюжетом, а playable ads дают возможность познакомиться с механикой еще до установки.
Таким образом, рост производства видео не отменяет необходимости тестировать другие форматы. Важно не просто увеличивать количество материалов, а понимать, какие рекламные идеи и способы их подачи подходят конкретной игре.
Как жанр игры и рынок влияют на выбор рекламных каналов
Рост количества креативов происходит одновременно с изменением распределения рекламных бюджетов между площадками. Однако Sensor Tower показывает, что единой модели продвижения мобильных игр не существует.
В классификации Sensor Tower категория Display & Video включает в том числе рекламу внутри мобильных приложений, а YouTube учитывается отдельно, в TV & Streaming. Поэтому такое распределение не стоит воспринимать как простое соотношение баннерной рекламы, видео и социальных сетей.
В третьем квартале 2026 года на категорию Display & Video приходилось около 57% отслеживаемых рекламных расходов мобильных игр в мире. Доля социальных сетей составляла 29%, увеличившись с 24% кварталом ранее.
При этом важно учитывать классификацию Sensor Tower: Display & Video включает в том числе рекламу внутри мобильных приложений, а YouTube относится к категории TV & Streaming. Поэтому эти показатели не стоит воспринимать как простое соотношение баннерной, видеорекламы и социальных сетей.
Распределение бюджетов существенно различалось между странами. Например, в США и Великобритании основную роль продолжали играть форматы Display & Video, тогда как в Японии и Южной Корее заметно выше была доля социальных сетей. В Мексике доля социальных платформ постепенно увеличивалась и достигла 44%.
В отдельном сравнении социальных площадок и YouTube Sensor Tower также зафиксировал усиление Instagram: в третьем квартале 2026 года на него приходилось 33,8% рассматриваемых расходов, на YouTube — 31,4%, а совокупная доля Facebook и Instagram достигла 56,2%.
Различия заметны и на уровне отдельных игровых жанров.
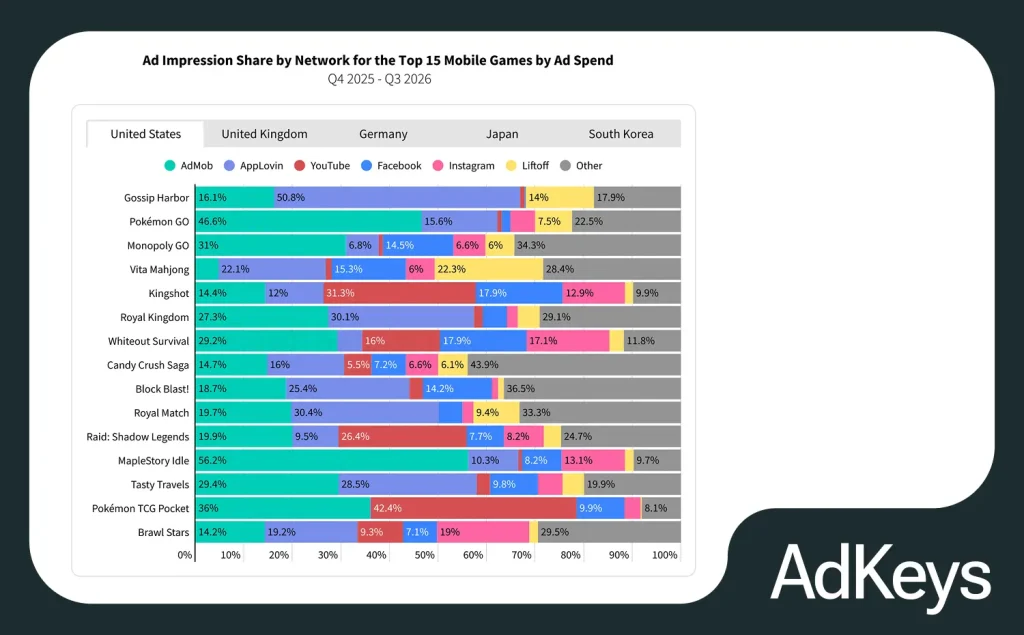
По данным Sensor Tower, около 81% рекламных показов Gossip Harbor в США приходилось на in-app сети: AdMob, AppLovin и Liftoff.
Для Kingshot картина была другой: примерно 62% показов обеспечивали YouTube, Facebook и Instagram. Похожую ориентацию на социальные платформы демонстрировали Whiteout Survival и Raid: Shadow Legends.
Это не абсолютное разделение между casual и strategy. Например, RPG MapleStory Idle направляла значительную долю рекламных показов в мобильные рекламные сети. Но сравнение показывает, насколько сильно может различаться распределение рекламы даже среди крупных игровых продуктов.
Меняется и положение отдельных сетей. Sensor Tower зафиксировал увеличение доли AppLovin в показах семи из десяти крупнейших игровых рекламодателей рассматриваемой выборки. У Royal Kingdom она выросла примерно с 16% до 61%, а у Royal Match — с 20% до 54%.
Для UA-команд эти различия имеют практическое значение. Пользователь, который видит rewarded video или playable ad внутри другой игры, находится в ином контексте, чем человек, просматривающий ролики в социальной сети.
Поэтому результаты креатива на одной площадке нельзя автоматически переносить на другую. Отличаться могут поведение аудитории, доступные форматы, стоимость привлечения и показатели качества пользователей.
Медиамикс становится частью креативной стратегии: выбор рекламных каналов влияет на то, какие материалы необходимо производить и какие гипотезы проверять.
На Facebook растет доля Reels, на YouTube доминирует in-stream
Меняется не только выбор рекламных каналов, но и распределение бюджетов между отдельными плейсментами. Особенно заметные изменения Sensor Tower зафиксировал на Facebook.
В четвертом квартале 2025 года на основную ленту Facebook приходилось 52% расходов на рекламу мобильных игр. Уже в первом квартале 2026-го лидирующую позицию заняли Reels, а к третьему кварталу их доля достигла 70%. За тот же период доля Feed сократилась до 22%.
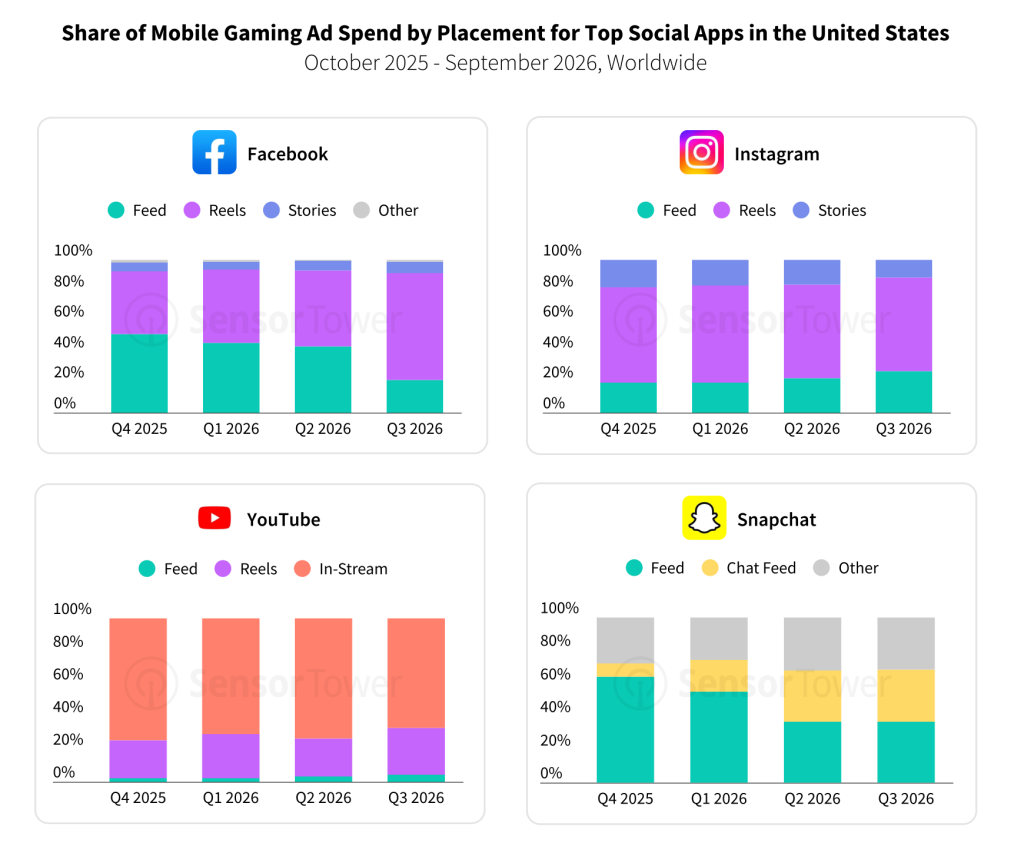
В Instagram ситуация другая. Reels уже занимали основную часть рекламных расходов — около 61-64% на протяжении рассматриваемого периода. При этом доля Stories снизилась с 18% до 12%, а Feed, наоборот, выросла с 20% до 27%.
На YouTube основным форматом оставалась реклама внутри видеопотока (in-stream), на которую приходилось 67-75% расходов. А в Snapchat заметно выросла роль Chat Feed: с 8% до 32%. Доля обычной ленты за тот же период сократилась с 64% до 37%.
Таким образом, говорить о едином переходе игровой рекламы из традиционных лент в короткие видео было бы неправильно. Facebook демонстрирует выраженный сдвиг в сторону Reels, Instagram уже преимущественно использует этот формат, а YouTube сохраняет высокую долю in-stream.
Интересно и то, что изменения зависят от типа продвигаемых игр. Например, в рекламе PC/console-проектов Facebook Feed по-прежнему занимал 86-88% расходов, тогда как Reels — лишь около 9-11%.
Для маркетологов это означает, что выбор платформы — только часть задачи. Не менее важно учитывать конкретный плейсмент, его формат и поведение аудитории.
Результаты креативов полезно анализировать не только в разрезе рекламных сетей, но и по отдельным размещениям, если такая детализация доступна. Это помогает понять, где рекламный материал действительно подходит для масштабирования, а где его нужно адаптировать.
Известный бренд и органические установки: что показывает Sensor Tower
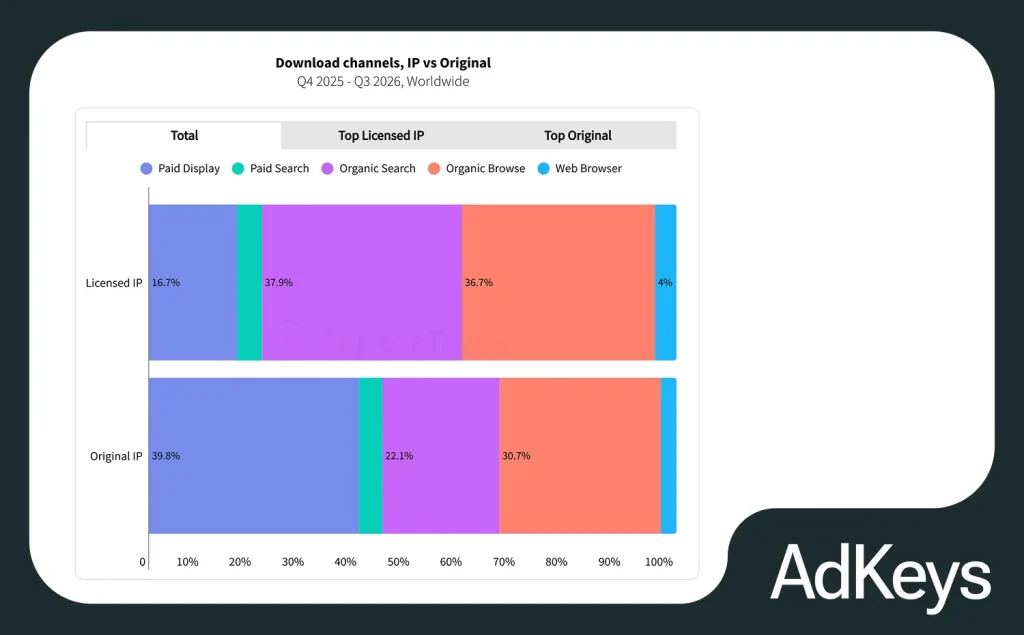
Узнаваемость игры связана с тем, откуда приходят новые пользователи. По данным Sensor Tower, проекты, основанные на лицензированных франшизах (licensed IP), получают значительно больше установок из органического поиска, чем игры с оригинальной интеллектуальной собственностью (original IP).
В период с октября 2025 по сентябрь 2026 года на органический поиск приходилось 37,9% установок licensed IP против 22,1% у оригинальных проектов. При этом доля установок, отнесенных к платной медийной рекламе (paid display), составляла 16,7% и 39,8% соответственно. Доля платного поискового продвижения в обеих группах была примерно одинаковой — около 5%.
Разница еще заметнее на примере отдельных игр. Call of Duty: Mobile получала 54% установок из органического поиска и 9% — из платной медийной рекламы. У Gossip Harbor соотношение практически противоположное: 5% из органического поиска и 82% из paid display.
Важное исключение — Candy Crush Saga. Хотя игра не основана на сторонней лицензированной франшизе, за годы присутствия на рынке она сформировала собственный узнаваемый бренд. В результате 35% ее установок приходилось на органический поиск и только 20% — на платную медийную рекламу. По структуре привлечения Candy Crush оказалась ближе к играм с известным IP, чем к другим оригинальным проектам.
Однако высокая доля органики не означает, что таким играм больше не нужна платная реклама. Приведенные проценты не показывают абсолютные расходы на привлечение игроков. Кроме того, органические установки не всегда возникают независимо от маркетинга: пользователь может увидеть рекламный ролик, запомнить название игры и позже самостоятельно найти ее в магазине приложений.
Для маркетологов здесь важен более широкий взгляд на эффективность UA. Помимо прямых установок из рекламных кампаний, полезно отслеживать динамику органического поиска, брендовых запросов и общего числа установок. Это помогает оценивать изменения спроса, хотя само по себе еще не доказывает, какая часть органического роста связана с рекламой.
Узнаваемость бренда может поддерживать органическое привлечение, но не заменяет работу с платными каналами.
Одна франшиза — разные стратегии. И дело не только в каналах
Когда игра или франшиза представлена сразу на нескольких платформах, кажется логичным использовать разные рекламные каналы для привлечения мобильной и PC/console-аудитории. Данные Sensor Tower подтверждают, что крупные игровые компании действительно часто придерживаются такого подхода. Но есть интересное исключение: иногда рекламная площадка остается той же, а содержание рекламы меняется практически полностью.
Начнем с распределения бюджетов. В США на мобильные рекламные сети приходилось 55,4% расходов Fortnite, 54,7% Call of Duty, 59,6% EA Sports FC и 48,9% Delta Force на продвижение мобильных версий. В PC/console-кампаниях этих франшиз такой канал практически не использовался. Основную роль там играли YouTube, Instagram, а в отдельных случаях — OTT, телевидение и видеореклама на компьютерах.
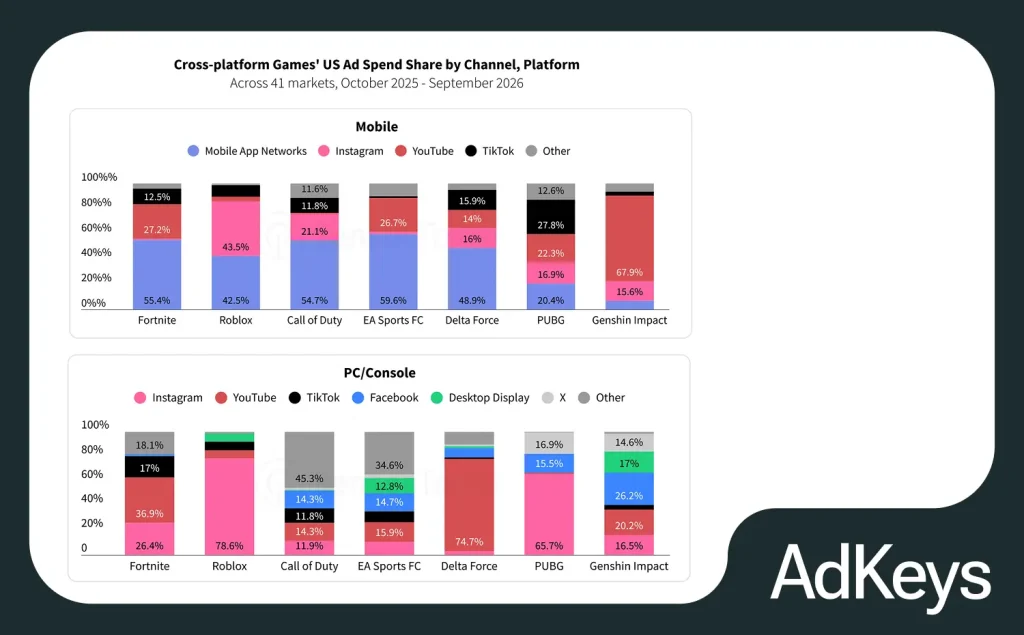
Особенно заметна разница у Delta Force. В мобильных кампаниях расходы распределялись между рекламными сетями внутри приложений, YouTube, Instagram и TikTok. А при продвижении PC/console-версии почти 75% отслеживаемого бюджета приходилось на YouTube.
Roblox показывает, что различия между мобильным и PC/console-продвижением не ограничиваются выбором рекламных каналов. Instagram занимал значительную долю бюджета в обоих направлениях — около 44% и 79% соответственно. При этом среди наиболее затратных PC/console-креативов, размещенных на YouTube, были шутер Frontlines и проекты Fisch и Dragon Adventures, а в мобильной рекламе Instagram продвигались Prism Runway, Detective Duck и Super Golf!.
Разные устройства — не обязательно разные рекламные каналы. Но даже когда площадки совпадают, это не означает, что одной креативной стратегии будет достаточно для обеих аудиторий.
Именно поэтому кроссплатформенное продвижение нельзя сводить к распределению бюджета между устройствами или рекламными сетями. Важен не только канал, через который пользователь увидит рекламу, но и то, что ему показывают.
Для маркетологов это означает, что даже успешную кампанию не всегда стоит автоматически переносить с одной платформы на другую. Прежде чем адаптировать креатив, нужно понять, какие игровые возможности интересны конкретной аудитории и какой способ их демонстрации лучше подходит для выбранного канала.
Постоянная реклама или релизные пики: как различаются рекламные календари
Различия между мобильной и PC/console-рекламой проявляются и в распределении бюджетов во времени.
По данным Sensor Tower, мобильные версии крупных игровых франшиз часто поддерживают рекламную активность на протяжении всего года. Кампании PC/console-проектов, особенно премиальных игр с регулярными релизами, заметно сильнее привязаны к выходу новых частей.
Например, Call of Duty: Mobile рекламировалась в США каждый месяц с января 2025 по сентябрь 2026 года. Ежемесячные расходы составляли от $300 тыс. до $1,7 млн, а суммарно за 21 месяц достигли $11,3 млн.
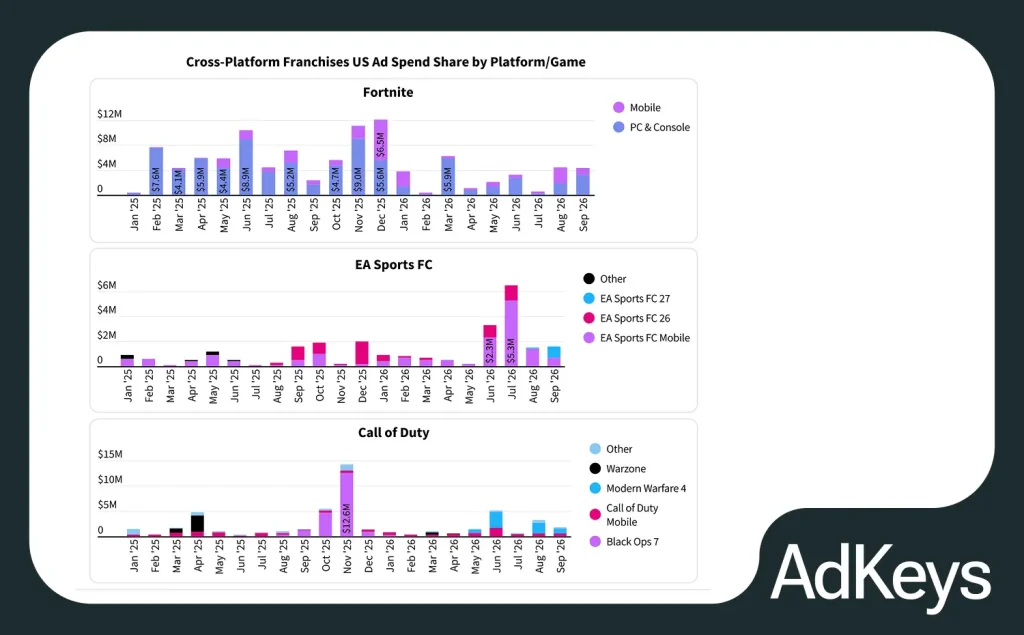
Совсем иначе распределялись бюджеты Call of Duty: Black Ops 7. На продвижение игры пришлось около $20 млн за пять месяцев, причем $12,6 млн были потрачены в ноябре 2025 года. После основного релизного периода рекламная активность резко сократилась.
Похожая ситуация наблюдалась у EA Sports FC. Мобильная версия оказалась крупнейшим рекламодателем франшизы в США с расходами $17,1 млн. При этом у нее тоже были отдельные пики — например, $5,3 млн в июле 2026 года. Продвижение EA Sports FC 26, напротив, концентрировалось вокруг традиционного осеннего релизного периода: общие расходы составили около $7,1 млн.
Эту закономерность подтверждает и отдельный анализ девяти премиальных PC/console-игр. Семь из них поддерживали анонсы платной рекламой уже в неделю презентации, а восемь потратили больше в первые две недели после релиза, чем за две недели до него.
Однако такая модель характерна не для всех PC/console-проектов. Например, Fortnite поддерживала значительные рекламные расходы на этих платформах на протяжении 2025 года, а после возвращения мобильной версии в американский App Store заметно увеличила и ее продвижение. В декабре 2025-го мобильные расходы достигли $6,5 млн, временно превысив расходы на PC/console.
Таким образом, дело не столько в самом устройстве, сколько в модели развития игры. Продукты с постоянными обновлениями и длительным жизненным циклом могут нуждаться в регулярном привлечении аудитории, тогда как игры с отдельными крупными релизами чаще концентрируют рекламные бюджеты вокруг запуска.
Для маркетологов это означает, что рекламный календарь должен учитывать не только сезонность и стоимость трафика, но и жизненный цикл продукта. Для постоянно развивающихся игр важны регулярное привлечение и возвращение аудитории, а для релизных проектов — подготовка спроса до выхода и масштабирование кампаний в период запуска.
Nintendo и PlayStation: разные приоритеты в консольной рекламе
Изменения заметны и в рекламных стратегиях самих консольных платформ.
По данным Sensor Tower, за первые девять месяцев 2026 года на Nintendo приходилось 55,4% отслеживаемых расходов на рекламу консольных платформ в США. Доли PlayStation и Xbox составляли 31,9% и 12,7% соответственно.
При этом компании делают акцент на разных направлениях. Nintendo обеспечивала около 74% рекламных расходов в сегменте консольного оборудования, чему способствовало продвижение Switch 2. PlayStation, напротив, заняла лидирующую позицию в рекламе подписочных сервисов с долей 61%.
Общая доля PlayStation в рекламных расходах увеличилась с 19,8% в 2025 году до 31,9% за январь — сентябрь 2026-го. Вместе Nintendo и PlayStation обеспечивали около 87% отслеживаемых расходов на рекламу консольных платформ в США.
Распределение бюджетов показывает, что даже внутри консольного сегмента рекламные приоритеты существенно различаются. Одни компании сосредоточены на продвижении устройств, другие активнее рекламируют сервисы и подписки. При этом доля расходов не позволяет напрямую судить о продажах или эффективности кампаний.
От количества рекламы — к качеству решений
Данные Sensor Tower показывают, что в 2026 году увеличение рекламной активности не сводится к росту бюджетов. Продвижение игр становится более интенсивным и требует более гибкого подхода к управлению рекламой. Крупные игровые рекламодатели выпускают значительно больше креативов, но лишь часть из них получает существенные расходы. Одновременно усложняется выбор каналов, форматов и рекламных стратегий для разных аудиторий.
Для mobile UA это означает, что скорость производства креативов — только одна из составляющих эффективного продвижения. Не менее важно понимать, какие идеи действительно привлекают качественных пользователей, в каких каналах их стоит масштабировать и как меняется результат при увеличении расходов.
Чем больше возможностей для запуска рекламы, тем важнее не количество тестов само по себе, а решения, которые команда принимает по их результатам.
Хотите быть в курсе всех digital-мемов? Подписывайтесь на наш Telegram-канал и будьте в ТОПах!